
ТОП 50 быстрорастущих компаний России: лидеры по темпам прироста выручки в 2021–2025 годах
По данным СПАРК‑Интерфакс, в Центральном федеральном округе работает 626 "газелей" - компаний с ежегодным приростом выручки более 10 % на протяжении последних четырёх лет. Это 40,8 % от всех таких предприятий России (всего в рейтинге - 1 535 компаний). При этом избранный термин "газели" здесь отражает устойчивый, а не разовый рост: ведь речь идёт о компаниях, которые не просто показали всплеск выручки, а сохраняли высокие темпы на протяжении всего периода.
"Бизнес-журнал. Центр" на основе этих данных собрал рейтинг самых быстрорастущих компаний макрорегиона.
Столичный регион - главный двигатель роста
Ключевую роль играет столичный регион: в Москве и Московской области базируется 77 % быстрорастущих компаний округа. Эта концентрация объясняется развитой финансовой, научной и инфраструктурной базой, которая создаёт благоприятные условия для масштабирования.
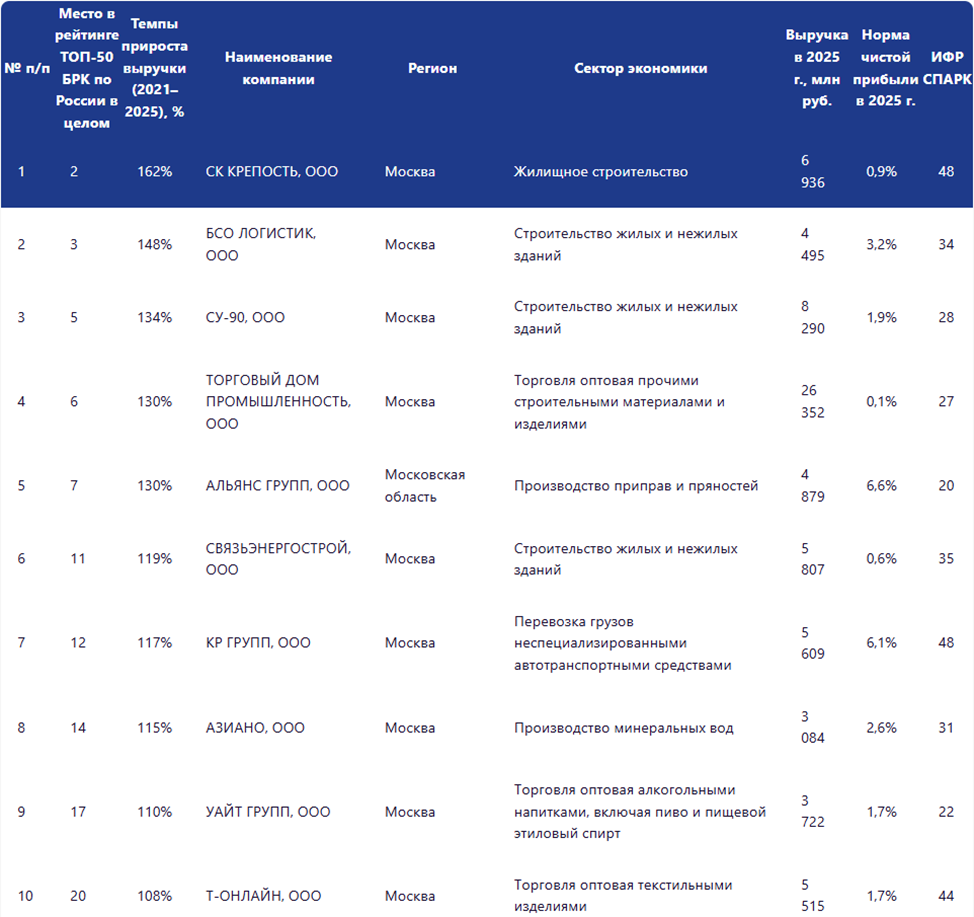
Именно столичный регион формирует основную долю в топ‑50 крупнейших "газелей" страны: из 23 компаний ЦФО в этом рейтинге 19 зарегистрированы в Москве и Подмосковье. Среди них, например, ООО "СК КРЕПОСТЬ" (рост выручки на 162 %, выручка в 2025 году - 6,9 млрд руб.) и ООО "АМЕДАРТ" (рост на 106 %, рентабельность - 45 %). Такие примеры показывают, что в столичном регионе одновременно развиваются и масштабные капиталоёмкие проекты, и высокомаржинальные ниши.
Динамика и устойчивость показателей
В целом по округу за период 2021–2025 годов зафиксированы следующие среднегодовые темпы:
- выручка выросла на 39,9 %;
- чистая прибыль - на 37,7 %;
- половина компаний показывает прирост выручки в диапазоне 20–40 %.
Важно, что речь здесь идёт именно о среднегодовых темпах за несколько лет: это говорит об устойчивости роста, а не о разовом всплеске. При этом динамика, подмечают в СПАРК, неоднородна: одни компании растут за счёт масштаба при низкой марже, другие делают ставку на эффективность и высокую рентабельность.
Отраслевая структура и драйверы
Больше половины "газелей" (53 %) сосредоточены в пяти ключевых секторах:
- АПК, где рост поддерживается рыночным спросом и мерами господдержки.
- Торговля - трансформация форматов (от традиционных магазинов к маркетплейсам и омниканальным решениям) даёт новые возможности для масштабирования.
- Строительство и девелопмент, где активность связана преимущественно с крупными инфраструктурными проектами, а не с массовым жилищным строительством.
- Логистика - здесь рост обусловлен изменением логистических цепочек и увеличением внутреннего товарооборота.
- Машиностроение - ему импульс дают программы импортозамещения и модернизация производства.
При этом доля ИКТ‑компаний, подмечает источник, составляет всего 6 %. Это не означает, что сектор не растёт, но массовый выход на траекторию ускоренного роста сдерживают высокая стоимость входа, необходимость масштабных инвестиций в НИОКР и жёсткая конкуренция. При этом потенциал сохраняется - особенно в импортозамещении ПО, кибербезопасности и внедрении цифровых решений в традиционные отрасли.
Рентабельность и финансовые модели
Рентабельность при этом сильно разнится в зависимости от сектора. Наиболее маржинальными выступают ИКТ, торговля оборудование и ПО (у компаний этого сектора экономики средняя чистая норма прибыли в 2025 г. составила 18%), деятельность в области здравоохранения (21,4%). В то же время производственные предприятия (машиностроение, металлообработка) и транспортные компании показывают умеренную рентабельность в диапазоне 6-8% из-за значительных вложений в основные средства.
На уровне отдельных компаний эта разница ещё заметнее. Например, в Тульской области ООО "ЦЕНТРНАСОССЕРВИС" (обработка металлов) при росте выручки на 44 % показывает рентабельность 37,1 %, а в Воронежской области ООО "СЕМИЛУКСКИЙ ПИЩЕКОМБИНАТ" при приросте выручки 39 % достигает нормы чистой прибыли 37,6 %.
С другой стороны, в капиталоёмких и высококонкурентных секторах (логистика, оптовая торговля, строительство) компании часто жертвуют маржой ради масштаба. Например, ООО "ЛОГИСТИК БЕЛОГОРЬЯ" в Белгородской области лидирует по выручке (3,2 млрд руб.), но имеет крайне низкую норму прибыли - 0,2 %. Такая модель возможна, когда конкурентное преимущество достигается за счёт операционной оптимизации и больших объёмов.
Региональные особенности
Белгородская область
8 "газелей" — 1% от ЦФО. Среднегодовой рост: выручка +36,9%, прибыль +19,7%.
В регионе сложилась разнородная экосистема быстрорастущих компаний: от капиталоёмких низкомаржинальных секторов (металлоконструкции, логистика) до высокорентабельных ниш с добавленной стоимостью (телекоммуникации, производство кормов). Драйверами роста выступают как масштабные инфраструктурные и промышленные проекты, так и локальные преимущества — развитая агропромышленная база, транспортная инфраструктура и близость к ключевым рынкам сбыта.
Лидеры по темпам прироста (производство металлоконструкций — +43%, производство кормов — +42%) существенно различаются по финансовой устойчивости: первый показывает норму прибыли всего 0,2% при высоком ИФР (38), второй — рентабельность 16,3% при минимальном ИФР (3). Логистическая компания лидирует по объёму выручки (3,2 млрд руб., +35%), но при норме прибыли 0,2% — это типично для капиталоёмких операций, где преимущество строится на масштабе. Более сбалансированный профиль у транспортной компании: 2,2 млрд руб., +38%, рентабельность 6,6%.
В сегменте металлоконструкций прослеживается закономерность: высокие темпы роста сопровождаются низкой рентабельностью (0,2–0,6%), аналогичная картина — в производстве бумажных изделий (+36%, норма прибыли 0,9%). На фоне этих тенденций выделяются компании с высокой рентабельностью, делающие ставку на ниши с добавленной стоимостью: телекоммуникации (+29%, выручка 292 млн руб., рентабельность 18,5%, ИФР 5) и оптовая торговля автокомпонентами (+31%, рентабельность 10,4%).
Картина складывается из разнонаправленных стратегий: одни компании делают ставку на масштаб, жертвуя маржой, другие — на эффективность и высокомаржинальные ниши. Различия в ИФР подчёркивают неоднородность финансовой устойчивости даже в рамках одной группы быстрорастущих предприятий.
Брянская область
7 "газелей" — 1% от ЦФО. Среднегодовой рост: выручка +23,6%, прибыль +22,3%.
Лидер по темпам — розничный продуктовый ритейл (+35%, выручка 377 млн руб., рентабельность 5,3%, ИФР 20). В схожем сегменте специализированной розницы — рост 27%, выручка 284 млн руб., рентабельность 3,7%; масштабирование достигается за счёт расширения сети, а не высокой маржинальности.
В производстве выраженная поляризация: молочный завод растёт на 29% (выручка 863 млн руб.) при норме прибыли 1,4% — следствие высокой доли сырьевых затрат и давления ритейла. Пищевое производство при более умеренном росте (17%) и выручке 1,3 млрд руб. удерживает рентабельность 9,4% (ИФР 11), что говорит о фокусе на нишевых или премиальных категориях.
Высокая рентабельность характерна для медицинских услуг: клиника при росте 31% и выручке 294 млн руб. показывает норму прибыли 37,7% (ИФР 16), другая медицинская сеть — 26,2% при выручке 922 млн руб. и росте 23%. ИТ-услуги выделяются наиболее устойчивым профилем: рост 21%, выручка 258 млн руб., рентабельность 34,1%, ИФР 1 — низкая долговая нагрузка и масштабирование за счёт цифровых продуктов с низкими переменными издержками.
В рознице и производстве доминирует рост за счёт масштаба при умеренной или низкой марже, тогда как в услугах и ИТ ставка делается на рентабельность и операционную эффективность.
Владимирская область
10 "газелей" — 2% от ЦФО. Среднегодовой рост: выручка +41%, прибыль +36,1%.
Лидер по темпам — производство пластмассовых изделий (+95%, выручка 1 617 млн руб., рентабельность 19,5%, 37-е место в топ-50 БРК России). Крупнейший по масштабу — производитель ликёроводочной продукции: 9,1 млрд руб. выручки при рентабельности 2,8% и повышенном ИФР (47). В капиталоёмких и высококонкурентных секторах (логистика, строительство, пластмассы, одежда) маржа в диапазоне 0,6–2,8%.
Компании с высокой рентабельностью ориентированы на добавленную стоимость: мебельное производство (21,1% при выручке 4,2 млрд руб.), мучные смеси (14,8%, ИФР 10). В услугах эффективны медицинские организации (рентабельность 14,1% при росте 30%), в рознице — нишевая мясная специализация (12,2% при росте 29%).
Структура региона объединяет модели, ориентированные на масштаб с низкой маржой, и модели, делающие ставку на рентабельность и эффективность.
Воронежская область
24 "газели" — 4% от ЦФО, крупнейший региональный кластер после Москвы и МО. Среднегодовой рост: выручка +38,6%, прибыль +45,7%. Локомотивы — строительство, инфраструктура, пищевая промышленность, высокотехнологичные отрасли.
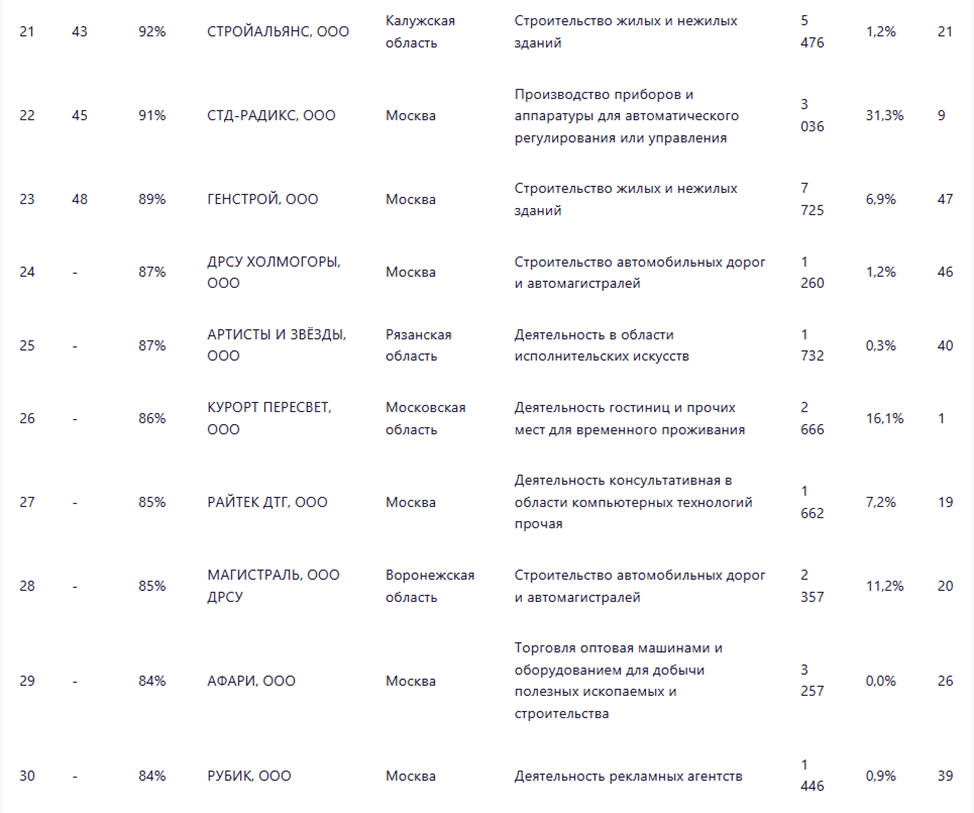
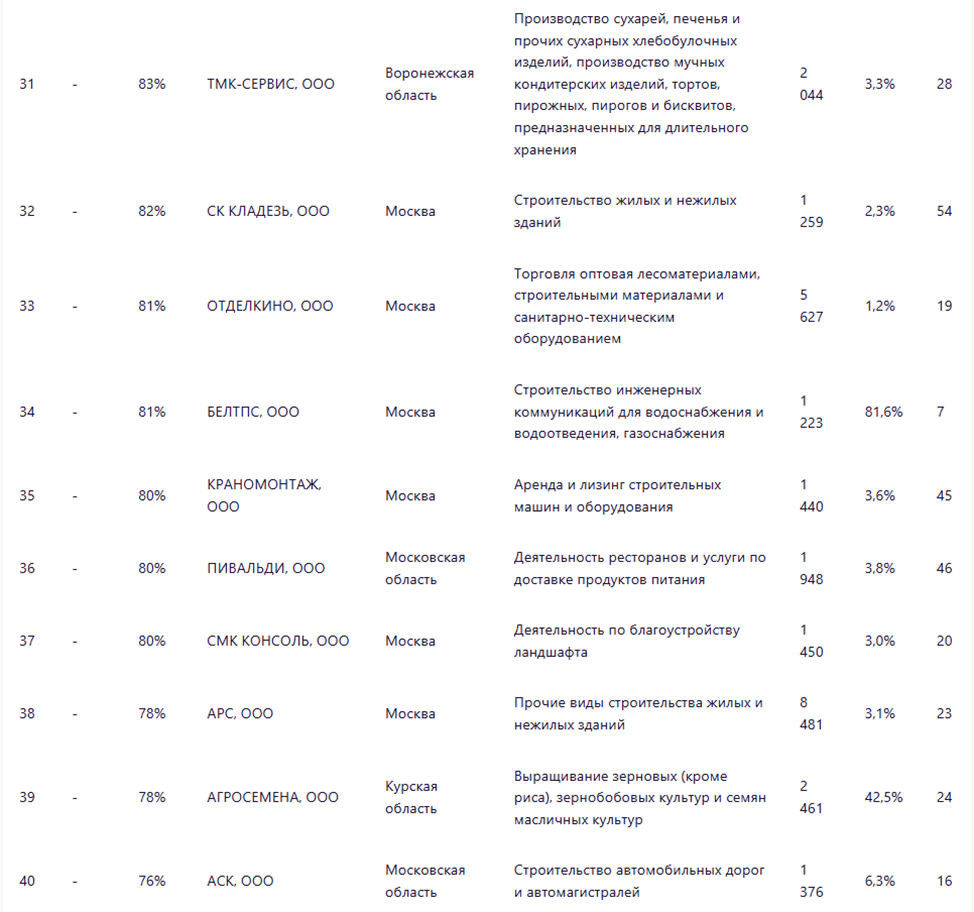
Лидеры по темпам: дорожное строительство (+85%, выручка 2,4 млрд руб., рентабельность 11,2%, ИФР 20) и хлебобулочное и кондитерское производство (+83%, выручка 2 млрд руб., рентабельность 3,3%, ИФР 28). В строительстве уверенно развиваются компании с ростом 59–62% и рентабельностью 4,4–7,6%.
Особый интерес — сочетание умеренных темпов с аномально высокой рентабельностью: пищекомбинат (+39%, норма прибыли 37,6%, выручка 524 млн руб.) и производство изделий для атомной энергетики (+44%, рентабельность 13%, выручка 1 млрд руб.).
В услугах динамика неоднородна: доставка питания и ресторанный бизнес — рост 37%, рентабельность 11%, ИФР 1; медицинские клиники — рентабельность 0,5%, ИФР 43. Оптовая торговля — выручка до 1,7 млрд руб., но рентабельность до −0,1% и ИФР до 49.
Наиболее устойчивые модели формируются там, где высокие темпы сочетаются с умеренной или высокой рентабельностью и контролируемым риском.
Ивановская область
9 "газелей" — 2% от ЦФО. Среднегодовой рост: выручка +52,1% (второй показатель по округу), прибыль +46,3%. Темпы варьируются от 29 до 74%, выручка — от 952 млн до 12,1 млрд руб.
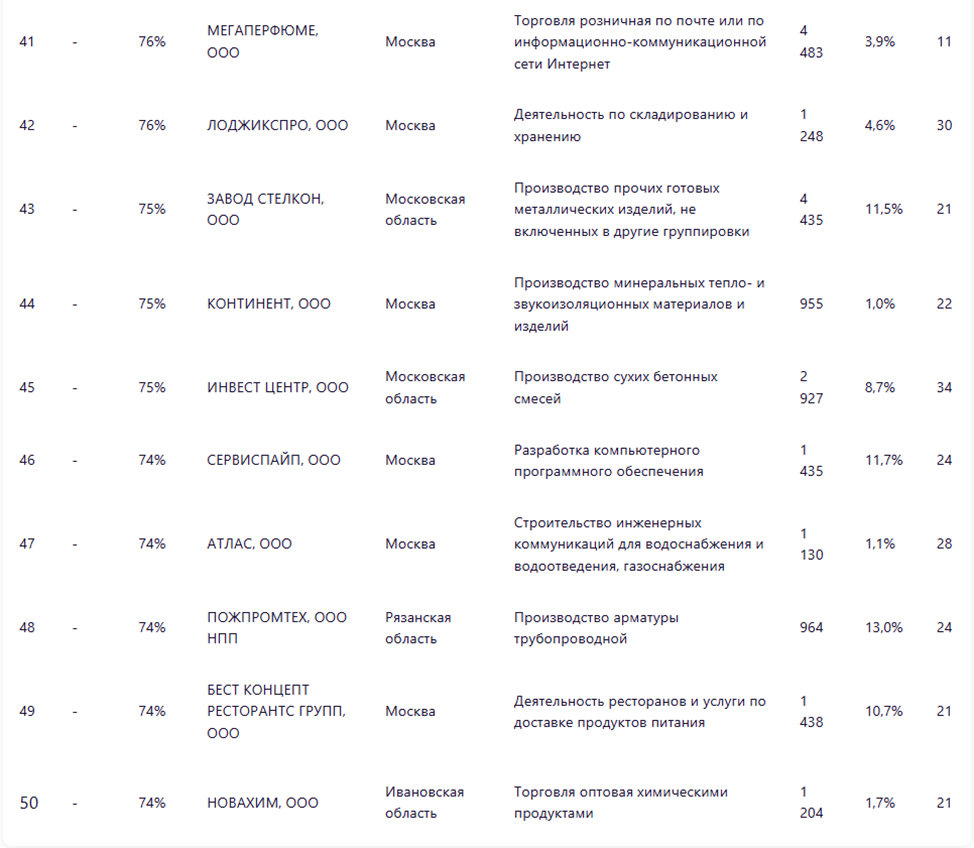
Лидер по динамике — оптовая торговля химикатами (+74%, выручка 1,2 млрд руб., рентабельность 1,7%). Крупнейший по масштабу — текстильное производство (12,1 млрд руб., +56%, рентабельность 1,5%). Текстильно-швейный кластер региона (три компании с темпами 43–56%) демонстрирует структурную особенность: рост достигается за счёт объёмов и кооперации с заказчиками, а не за счёт маржинальности (норма прибыли 0,1–1,5%).
В других секторах более сбалансированные модели: лесозаготовки (+45%, рентабельность 6,4%, ИФР 17), стеклопакеты (+41%, 7,2%, ИФР 29), опт моторным топливом (+32%, рентабельность 1,6%). Дорожное строительство выделяется высокой нормой прибыли 15,0% при росте 29% и минимальном ИФР (6).
Доминирование текстильного кластера с ориентацией на масштаб и низкой маржой дополнено точечными высокорентабельными сегментами в строительстве, услугах и производстве.
Калужская область
14 "газелей" — 2% от ЦФО. Среднегодовой рост: выручка +25,4%, прибыль +20,4%. Темпы — от 18 до 107%, выручка — от 345 млн до 36,7 млрд руб.
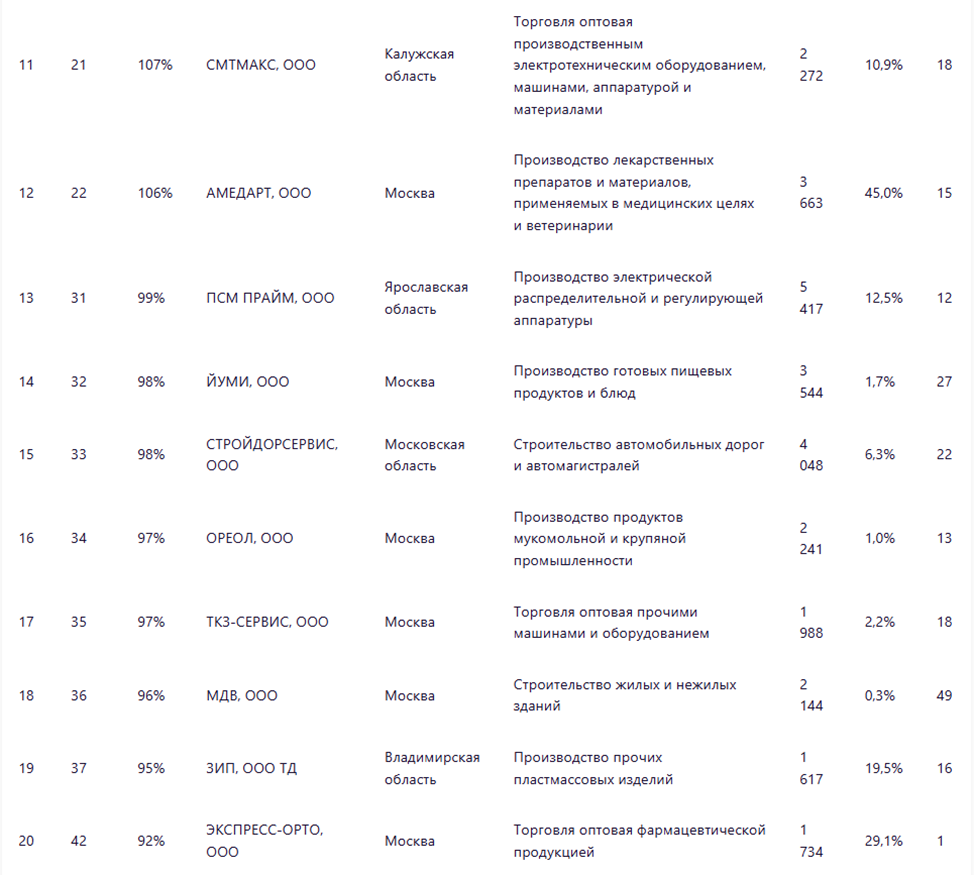
Две компании вошли в топ-50 БРК России: опт электротехническим оборудованием (21-е место, +107%, выручка 2,3 млрд руб., рентабельность 10,9%, ИФР 18) и строительство жилых и нежилых зданий (43-е место, +92%, выручка 5,5 млрд руб., рентабельность 1,2%). Высокая динамика первой сочетается с устойчивой рентабельностью, тогда как вторая при значительном масштабе демонстрирует низкую маржу, типичную для подрядного сегмента.
В оптовой торговле — устойчивая динамика: рост 62–73%, рентабельность 3,6–4,2%, ИФР до 11. Транспортно-логистический сегмент — рост 44% при рентабельности 0,6%. Пищевая промышленность (переработка рыбы) — рост 42%, выручка 4,3 млрд руб., рентабельность 4,2%.
Рекордная рентабельность — у медицинских услуг (рост 23%, норма прибыли 45,2%, ИФР 12). Крупные пищевые производства (полуфабрикаты и колбасные изделия) при выручке 36,3–36,7 млрд руб. показывают рентабельность 7,5–18,6%.
Структура объединяет компании федерального масштаба с высокой динамикой, устойчивые оптовые и строительные структуры и высокорентабельные нишевые игроки.
Костромская область
4 "газели" — 1% от ЦФО. Среднегодовой рост: выручка +40,5%, прибыль +23%. Темпы — от 23 до 68%, выручка — от 306 до 979 млн руб. Компаний в топ-50 БРК России нет.
Пассажирские перевозки — рост 68%, выручка 979 млн руб., рентабельность 3,0%, ИФР 28. В потребительском сегменте: рестораны и доставка еды (+32%, 475 млн руб., 7,5%) и B2B-клининг (+31%, рентабельность 9,9%, ИФР 10). Здравоохранение — рост 23%, выручка 370 млн руб., норма прибыли 17,4%, ИФР 21.
Рост достигается за счёт расширения клиентской базы и повышения операционной эффективности в сервисных и инфраструктурных направлениях.
Курская область
3 "газели". Среднегодовой рост: выручка +58,4% (максимальный по округу), прибыль +73,2%. Темпы — от 26 до 78%.
Лидер — сельское хозяйство (+78%, выручка 2,5 млн руб., норма прибыли 42,5%, ИФР 24). Высокая эффективность, вероятно, обусловлена благоприятной конъюнктуры, оптимизацией посевных площадей и работой с высокомаржинальными культурами.
Стоматология — рост 34%, выручка 343 млн руб., рентабельность 35,2%, ИФР 7. Масштабирование достигается за счёт расширения спектра услуг и повышения загрузки мощностей без существенного роста капитальных затрат.
Производство обуви — рост 26%, выручка 392 млн руб., рентабельность 5,8%, ИФР 24. Специфика лёгкой промышленности: высокая конкуренция, давление на маржу, необходимость поддержания оборотного капитала и сезонная волатильность.
Доминируют высокорентабельные модели как в аграрном, так и в сервисном сегментах.
Липецкая область
7 "газелей" — 1% от ЦФО. Среднегодовой рост: выручка +33%, прибыль +35,4%.
Ремонтные работы — рост 56%, выручка 1,2 млрд руб., рентабельность 2,3%, ИФР 42. Низкая маржа типична для отрасли, высокий ИФР сигнализирует о повышенной финансовой нагрузке.
В транспорте диверсификация моделей: спецперевозки (+45%, рентабельность 6,6%) и грузовой автотранспорт (483 млн руб., рентабельность 14,6%, ИФР 12) — более эффективная операционная модель.
В АПК поляризация: опт мясом (+42%, 752 млн руб., норма прибыли 1,7%) — типичный трейдинг с высокой оборачиваемостью; производство сырого молока (+28%, выручка 5,8 млрд руб., рентабельность 24,1%, ИФР 21) — сбалансированная модель с вертикальной интеграцией. Мясные консервы — рост 32%, выручка 4,2 млрд руб., рентабельность 4,8%, ИФР 17.
Дорожное строительство — рост 31%, выручка 2,6 млрд руб., норма прибыли 0,4%, ИФР 18. Подрядная модель с тендерным давлением, но контролируемым риском.
Доминирование капиталоёмких и низкомаржинальных сегментов дополнено точечными высокорентабельными нишами в агропроизводстве.
Москва
56% всех "газелей" ЦФО, 17 компаний в топ-50 БРК России. Среднегодовой рост: выручка +44,3%, прибыль +39,6%.
Наиболее высокие темпы — в строительстве и смежных сферах: жилищное строительство (+162%, 2-е место в рейтинге, рентабельность 0,9%) и строительство жилых и нежилых зданий (+148%, 3-е место, рентабельность 3,2%). Значительная часть строительных фирм демонстрирует невысокую норму прибыли из-за высокой материалоёмкости и капиталозатрат.
Динамичный рост в IT, фармацевтике и производстве специализированной продукции: фармацевтика (+106%, норма прибыли 45%), разработка ПО (+68%, выручка 868 млн руб., рентабельность 59,1%). В оптовой торговле, несмотря на значительные объёмы (26,3 млрд руб.), норма прибыли минимальна — 0,1%.
Наряду с традиционными капиталоёмкими отраслями всё большую роль играют высокотехнологичные и сервисные сегменты, способные генерировать высокую прибыль даже при умеренных объёмах выручки. Неоднородность нормы прибыли внутри одних и тех же отраслей указывает на значимость управленческих решений, инновационной составляющей и рыночной ниши.
Московская область
135 "газелей" — 22% от ЦФО. Среднегодовой рост: выручка +37,1%, прибыль +46,7%. В топ-50 БРК России — 2 компании.
Лидеры: производство приправ и пряностей (+130%, 7-е место, рентабельность 6,6%) и дорожное строительство (+98%, 33-е место, рентабельность 6,3%). В сегменте дорожного строительства сопоставимая рентабельность (6,3%) при росте 76%. В производстве металлических изделий разброс рентабельности шире — от 11,5 до 18,9%.
Высокомаржинальные ниши при умеренных объёмах: складская логистика (+71%, норма прибыли 49,1%) и аренда недвижимости (+63%, рентабельность 31,6%). В оптовой торговле при выручке 12,4 млрд руб. норма прибыли — 0,9%.
Наряду с капиталоёмкими отраслями заметную роль играют сегменты с высокой добавленной стоимостью — медицинские услуги, складская логистика, специализированное производство.
Орловская область
4 "газели" — 1% от ЦФО. Среднегодовой рост: выручка +49,5%, прибыль +32,6%.
Производство замков и петель — рост 63%, выручка 3 643 млн руб., рентабельность 12,6%; компания масштабирует выпуск без существенного падения маржинальности. Торговля автодеталями — рост 47%, выручка 835 млн руб., рентабельность 20,4%; высокая рентабельность достижима на умеренных масштабах. Разработка ПО — рост 34%, норма прибыли 1,7% (типично для ИТ на этапе активного инвестирования). Производство электрического оборудования — рост 24%, рентабельность 4,5%.
Наряду с традиционными обрабатывающими производствами заметную роль играют торговля и технологические компании, чьи траектории существенно различаются по соотношению темпов роста и прибыльности.
Рязанская область
14 "газелей" — 2% от ЦФО. Среднегодовой рост: выручка +39,7%, прибыль +35,2%.
Исполнительские искусства — рост 87%, выручка 1 732 млн руб., но норма прибыли 0,3% — специфика культурного сектора. Производство трубопроводной арматуры — рост 74%, рентабельность 13%. Строительство — рост 64%, рентабельность 15%. Производство металлоконструкций — рост 46%, выручка 5 млрд руб., норма прибыли 0,5%. Молочная продукция — рост 61%, рентабельность 10,5%. Кондитерская ниша — рост 29%, норма прибыли 2,1%.
Наряду с традиционными секторами (строительство, металлоконструкции, транспорт) заметную роль играют нишевые производства, аграрный комплекс и креативные индустрии. Неоднородность нормы прибыли при схожих темпах роста подчёркивает влияние не столько отраслевой принадлежности, сколько управленческих решений, стадии развития бизнеса и рыночной позиции.
Смоленская область
3 "газели". Среднегодовой рост: выручка +39,4%, прибыль +28,8%.
Производство молочной продукции — рост 41%, выручка 1 334 млн руб., норма прибыли 1,5% — высокая доля затрат на сырьё, логистику и упаковку. Строительство жилых и нежилых зданий — рост 38%, рентабельность 4,1%. Производство бетонных изделий — рост 36%, рентабельность 5,5%. Объёмы выручки небольшие (417–537 млн руб.); рост обеспечивается не за счёт масштаба, а за счёт точности рыночной ниши и операционного управления.
Устойчивая модель регионального роста опирается на базовые отрасли с гарантированным спросом — пищевую переработку и строительную индустрию.
Тамбовская область
1 "газель" в рейтинге. Оптовая торговля рыбой — рост 40%, выручка 550 млн руб., норма прибыли 0,1%. Низкая маржа обусловлена затратами на сырьё, холодильную логистику, упаковку и давление розничных сетей.
Тверская область
4 "газели". Среднегодовой рост: выручка +37,5%, прибыль +115% (максимальный по округу).
Школьное и детское питание — рост 53%, норма прибыли 10,3%. Опт пищевыми продуктами — рост 38%, выручка 16,7 млрд руб., рентабельность 2,3% (высокооборотный, но низкомаржинальный сегмент). Деревообработка — рост 34%, рентабельность 1% (капиталоёмкость отрасли). Лакокрасочные материалы — рост 30%, норма прибыли 8,9% (направление с добавленной стоимостью).
Тульская область
12 "газелей" — 2% от ЦФО. Среднегодовой рост: выручка +28,9%, прибыль +43,3%.
Лидерство по темпам прироста не всегда коррелирует с высокой рентабельностью. Наиболее сбалансированные модели формируются там, где рост подкрепляется значительной нормой прибыли и умеренным риском.
Производство неэлектрических печей и горелок — рост 70%, норма прибыли 32,9%, ИФР 10. Обработка металлов и нанесение покрытий — рост 44%, рентабельность 37,1%, ИФР 16. Разработка ПО — рост 39%, рентабельность 18,4%, ИФР 3. Эти три сегмента демонстрируют высокую операционную эффективность.
Рост за счёт масштабирования при низкой марже: производство гранул из природного камня (+61%, норма прибыли 2,7%), опт стройматериалами (+38%, норма прибыли 0,6%). Производство охлаждённого мяса — крупнейший по выручке (7,9 млрд руб.), при росте 18% и рентабельности 2,2% устойчивость достигается за счёт масштаба и доли рынка.
Пассажирские перевозки — рост 43%, рентабельность 5,0%, но самый высокий ИФР в выборке (53), что связано с зависимостью от тарифного регулирования и субсидий.
Многополярная модель: технологичные высокорентабельные предприятия (металлообработка, ИТ, машиностроение) соседствуют с масштабными проектами в капиталоёмких низкомаржинальных отраслях.
Ярославская область
17 "газелей" — 3% от ЦФО. Среднегодовой рост: выручка +45,1%, прибыль +50,9%.
Лидер — производство электрической распределительной и регулирующей аппаратуры (+99%, выручка 5,4 млрд руб., рентабельность 12,5%, 31-е место в топ-50 БРК России). Высокая востребованность продукции в условиях импортозамещения и модернизации инфраструктуры.
В обрабатывающих производствах темпы роста коррелируют с уровнем добавленной стоимости: офисная мебель (+51%, рентабельность 13%) против гидравлического и пневматического оборудования (+41%, 1,9% — высокая материалоёмкость и технологическая сложность). В лакокрасочных материалах дифференциация внутри ниши: рост 51%, рентабельность 6,1% против роста 43%, рентабельности 2,7%. В текстильной и керамической отраслях — рост 31–43% при разбросе рентабельности от 4 до 15%.
В услугах высокая рентабельность достигается даже при умеренных темпах: стоматология (+27%, норма прибыли 29,9%), разработка ПО (+25%, рентабельность 20,8%), медицина (+38%, 18,8%). Опт оборудованием — рост 56%, рентабельность 7,4%.
ТОП-50 быстрорастущих компаний Центрального ФО по данным СПАРК-Интерфакс
Дарья Филимонова
Бизнес Журнал. Центр